PRINCÍPIO DA TRANSPARÊNCIA TRIBUTÁRIA

CONSTITUIÇÃO FEDERAL - Art.150, § 5º - A lei determinará medidas para que os consumidores sejam esclarecidos acerca dos impostos que incidam sobre mercadorias e serviços.

segunda-feira, 10 de março de 2014

O BRASIL ESTÁ SUPERFATURADO


ZERO HORA 09 de março de 2014 | N° 17727


ARTIGOS


por Moisés Mendes*


Relatos do veraneio dão preferência este ano aos preços das coisas, de qualquer coisa. Você deve ter sua lista de absurdos. Barbaridades como um coco por R$ 10. Estacionamento no pasto, numa área cercada com arame farpado, por R$ 30. Um picolé dito mexicano (há picolé mexicano por todo lado em Santa Catarina) por R$ 8.

A Rosane de Oliveira voltou do Rio alarmada: uma jarra de suco de abacaxi custava R$ 52 no Restaurante Aprazível, em Santa Teresa. Por este preço, Rosane e o marido, o escritor Tailor Diniz, já tomaram cálices e cálices do licor dos monges de Chartreuse em bistrôs bem mais aprazíveis de Paris.

Uma garrafa de cerveja na praia, em qualquer praia, só custa menos de R$ 6 se estiver em liquidação. Cobram R$ 4 por uma garrafinha de água mineral. Bufês considerados “populares’’, de R$ 29,90 o quilo no veraneio passado, pularam para R$ 50.

Desapareceu, junto com os novos preços do Brasil rico, até o truque dos 90 centavos ao final da cifra. Fernanda Montenegro, na bela entrevista ao Marcelo Perrone, domingo passado aqui na Zero, lembrou que a mordida do estacionamento pode custar hoje mais do que o ingresso do teatro. E sempre há quem pague.

Não é conversa mole de fim de férias. Há um fenômeno à espera de desvendamento. Vendedores de cocos, de casas (o que é o preço de um apartamento de meio metro quadrado!!!), refeições, pregos, sucos de abacaxi decidiram copiar as empreiteiras. Tudo tem sobrepreço, e não é só na praia e na miudezama da economia informal. Superfaturaram todo o Brasil.

A culpa seria dos impostos. Não é. O jornal O Globo já mostrou que esse argumento é uma muleta para os que cometem abusos. No caso dos automóveis, por exemplo, a margem de lucro das montadoras aqui é o dobro da média mundial. É assim também, com algumas variações, com energia elétrica, com a água, remédios, roupas, pedágios.

O capitalismo brasileiro inventou uma escala burra, como a que vigora no futebol. É melhor cobrar R$ 100 por um ingresso e ter o estádio quase vazio do que cobrar R$ 50 e ter torcida – que até bem pouco tempo era, afinal, o que importava.

Torcidas exigem estruturas de recepção, segurança, limpeza. O torcedor, inclusive aquele que ainda quer levar a mulher e os filhos ao jogo, é um incômodo.

A explicação pronta para a loucura dos preços, a mais clássica e cômoda, é a que vê nisso uma distorção pontual nos mercados, que regulam tudo. O ex-ministro Delfim Netto tem se dedicado ao assunto, a partir das preocupações do governo com o que seria o preço justo das obras públicas, sob suspeita generalizada de superfaturamento.

Delfim repete que não há o que fazer quando oferta e demanda definem o que as coisas valem (o que não se presta, claro, para obras bancadas com dinheiro público). Mas o que explica os valores absurdos de qualquer produto ou serviço?

Por que, como denunciou em artigo o apresentador Zeca Camargo, um jantar num bom restaurante no Brasil é muitas vezes mais caro do que nos bons restaurantes da Europa, e em euros? Ele não ficou só no chute, citou exemplos de lugares que frequenta. Zeca conhece restaurantes de mais de 90 países.

Eu, que conheço mais de 90 bufês da orla gaúcha e catarinense, não me conformo. No tempo em que havia uma explicação para os mais variados fenômenos da humanidade, eu ligaria para um estudioso e ele me pediria um tempinho para dar uma resposta. E daria.

Hoje, sei que vou ouvir que o pleno emprego e a ascensão da nova classe média desarrumaram os mercados e embaralharam os preços relativos. O povo compra carros, viaja de avião e veraneia como nunca antes neste país. Nunca se tomou tanto suco de abacaxi.

Não é uma explicação convincente, porque não contempla os exageros, como o do Aprazível. A história do suco não é raridade. Há, no Rio, em São Paulo, em Goiânia, no Recife, movimentos de boicote a bares e restaurantes contra abusos banalizados.

Jovens levam bebidas de casa e saem pelas ruas com caixas de isopor nos ombros, para não serem extorquidos pelos comerciantes. Claro que não vai dar certo, até porque certamente vão aumentar o preço das caixas de isopor.

Junto com a melhoria de renda, o Brasil socializou também a pilantragem. Se todo mundo superfatura – estádios, estradas, viadutos, pedágios, escolas, postos de saúde, merenda escolar, por que não eu?

Mas, se não baixam os preços, poderiam pelo menos baixar o volume da música?

*JORNALISTA

quinta-feira, 6 de março de 2014

CARNE CARA E MAQUIADA

GAZETA SOCIAL
Quarta-feira, 5 de março de 2014

Vídeo com carne 'maquiada' vendida em supermercado Extra se torna viral; assista


Imagem: Reprodução

Uma unidade do supermercado Extra em Cuiabá (MT), rede pertencente ao Grupo Pão de Açúcar, está sendo acusado de "maquiar" as carnes vendidas em bandejas de isopor. O professor universitário Haroldo Arruda Junior postou um vídeo no Facebook onde mostra que a carne de melhor qualidade é posicionada por cima, enquanto o resto do conteúdo da embalagem é composto de retalhos gordurosos.

O vídeo, de um minuto e meio, conta com mais de 8,5 mil compartilhamentos e 140 comentários. O professor alega ter comprado tiras de filé de alcatra, que custou aproximadamente 25 reais o quilo, para o preparo de estrogonofe. Mas ao abrir uma das embalagens, descobriu que apenas a parte visível era de boa qualidade. Logo depois gravou o vídeo abrindo a segunda embalagem, e comprovou o fato. Veja abaixo:

A redação do Administradores.com entrou em contato com a assessoria de imprensa local do Grupo Pão de Açúcar, que ficou de enviar um posicionamento sobre o assunto. Na postagem, Haroldo prometeu acionar o Procon do estado do Mato Grosso para denunciar o Extra.

Há duas semanas, em Mato Grosso do Sul, um funcionário da rede de supermercados foi acusado de racismo por um cliente negro -- "por isso que não gosto de brasileiro, tampouco de preto", teria dito um empregado. Segundo o G1, ao ser agredido, Germano Rodrigues Lima, de 51 anos, chamou o gerente do supermercado, e o atendente reiterou as palavras. Germano registrou um boletim de ocorrência na polícia. Na ocasião, a assessoria de imprensa do Extra lamentou o caso e disse que o fato foi isolado e que as providências necessárias já haviam sido tomadas.


Atualização 28.2.2014, às 9h27min

Em resposta ao caso, a assessoria do Extra informou que já entrou em contato com o cliente para efetuar a troca do produto, e que o ocorrido "não condiz com o padrão exigido pela companhia". Confira abaixo a nota da rede.

Cuiabá, MT - 28 de fevereiro de 2014 - O Extra pauta suas ações no total respeito aos seus clientes e possui rigorosos procedimentos para garantir a qualidade dos produtos comercializados em suas lojas. A rede esclarece que o fato não condiz com o padrão exigido pela companhia. Por isso, está analisando o ocorrido e tomando todas as providencias necessárias para o que fato não volte a ocorrer. A loja informa ainda que, tão logo tomou ciência do fato, entrou em contato com o cliente para que seja realizada a troca do produto. A rede permanece à disposição.

VIDEO


FONTE:
http://www.gazetasocial.com/2014/03/video-com-carne-maquiada-vendida-em.html?fb_action_ids=806612502687349&fb_action_types=og.likes&fb_ref=.Uxft-oS5gZc.like&fb_source=other_multiline&action_object_map=%5B408421229294484%5D&action_type_map=%5B%22og.likes%22%5D&action_ref_map=%5B%22.Uxft-oS5gZc.like%22%5D

sexta-feira, 14 de fevereiro de 2014

NÃO É POR 0,01 DE REAL


ZERO HORA 14 de fevereiro de 2014 | N° 17704

ARTIGOS

Não é por R$ 0,01, 

por Anamara Bolsson*


A astuciosa tática de vendas que determina preços fracionados, sempre aquém um ou dois centavos, na tentativa de seduzir o consumidor e convencê-lo de que o valor a pagar é menor, começa a produzir outra consequência. Se até então, para pagar em espécie qualquer produto no valor de R$ 1,99, R$ 5,99 ou ainda R$ 4,43, faltava o troco ao consumidor porque a Casa da Moeda não dá conta ou porque os usuários desprezam moedas de R$ 0,01 e as jogam fora agora se avançou mais uma etapa. Para baixo, é claro. Despesas pagas com cartão de crédito também são arredondadas. Para cima, é claro.

Tenho enfrentado rotineiramente o olhar de censura de caixas de lojas, de cafeterias elegantes, de grandes redes populares. Ou ainda a pergunta que tenta constranger, se não fosse um direito:

– Mas a senhora quer um centavo?

Sim, quero e tenho brigado por isso. Porque quem tem o poder de precificar seus produtos, levando em conta seus custos e o lucro que deseja obter, também tem a obrigação de pensar em como operacionalizar e viabilizar o ato da compra e em como atender e respeitar o consumidor. Negócio bom é bom e justo para os dois lados. É clichê e ainda há quem ignore.

Seria irritante, não fosse desrespeitoso sonegar qualquer centavo. Não é o valor de R$ 0,01. É direito que se tem como consumidor. A alegação, contudo, é sempre a mesma. Falta troco nesta pátria de chuteiras que vai encarar em poucos meses turistas estrangeiros acostumados sistematicamente a dar até o último centavo com uma honestidade que torna desnecessário conferir qualquer valor recebido como troco.

Para evitar um discurso, ao qual inúmeras vezes não tenho me furtado, optei, então, por pagar minha despesa com cartão de crédito. E o que era pra resolver a questão tomou outro rumo. Agora, também no cartão de crédito se arredonda a conta, e o que era R$ 14,48, já com os 10% de gorjeta incluída, passa a ser registrado R$ 14,50. O que custou R$ 21,59 passa a ser cobrado R$ 21,60. Ao interpelar a responsável pela caixa de uma dessas cafeterias bem equipadas, com pessoal razoavelmente bem treinado e café de qualidade média, em um grande shopping, ouvi que os 10% foram arredondados.

Se não é má-fé e falta de respeito com o consumidor, quero entender o cálculo desses meticulosos empresários, a estratégia de vendas dos espertos gerentes de marketing. Porque, enquanto arredondam as contas e desrespeitam com alguns míseros centavos a conta do cidadão, começam a minar o próprio negócio com uma ainda pequena infiltração de insatisfação e credibilidade. E tempos depois celebram contratos milionários com consultores e realizam pesquisas para tentar descobrir por que os negócios vão mal.

É simples essa conta. Olhem com mais respeito e seriedade os consumidores, respeitem seus direitos. A conta vai fechar sempre, redondinha, exata. A isso também se chama responsabilidade social, com isso se torna também um negócio sustentável. Eu, de minha parte, vou continuar a briga. E não é por R$ 0,01.

*JORNALISTA

quarta-feira, 12 de fevereiro de 2014

CURSOS DE IDIOMA E INFORMÁTICA SOBEM MAIS QUE A INFLAÇÃO


ZERO HORA 12 de fevereiro de 2014 | N° 17702

CADU CALDAS

IDIOMAS E INFORMÁTICA

Cursos sobem mais que a inflação

Aprender inglês ou a usar novos programas ficou em média 15% mais caro no último ano, o que pode ser efeito da Copa 2014


Quem decidiu estudar uma nova língua ou aprender a usar um programa de computador vai desembolsar mais neste começo de ano em Porto Alegre. Cursos de informática e de idiomas subiram 15% em média nos últimos 12 meses, mais de duas vezes a inflação, que ficou em 7% no mesmo período.

O aumento também foi bem acima do verificado na educação formal, que subiu 8,07% entre fevereiro de 2013 e janeiro de 2014. Para especialistas, a alta reflete a maior procura por esses cursos. Com o aumento da renda, os trabalhadores passaram a se preocupar mais com qualificação profissional e a buscar melhores oportunidades profissionais.

– Nos últimos tempos, houve aumento enorme na procura. Gente mais velha procurando qualificação. Garçons, recepcionistas e vendedores querendo aprender inglês e espanhol. Os mais jovens, muito interessados em aprender programação e manutenção de computadores – diz Paulo Fernando Presser, gerente de desenvolvimento profissional do Senac-RS.

Rosmari da Silva é um exemplo de quem busca novos horizontes profissionais. A jovem de 26 anos, recém matriculada em um curso de informática, tem o objetivo de conseguir um emprego melhor. Atualmente, é funcionária em uma padaria, mas o sonho é conquistar vaga em um escritório. Para isso, diz não se importar de levantar cedo. Morando em Viamão, vai enfrentar mais de uma hora de ônibus para chegar à escola para depois encarar mais outra hora no transporte público até o trabalho.

– Assim que terminar o curso, quero fazer técnico em contabilidade. A gente fica um pouco sem rumo quando sai do Ensino Médio, mas agora estou focada em melhorar meu currículo – planeja Rosmari.

A alta ainda mais acentuada no cursos de idiomas pode indicar também uma influência da Copa do Mundo em Porto Alegre. A perspectiva de que a cidade receba muitos estrangeiros durante os jogos pode ter impactado na decisão dos moradores em aprender uma nova língua.

– De dois anos para cá, os preços subiram bastante, o que deve indicar procura maior, principalmente de profissionais envolvidos no setor de serviços – avalia Marcio Fernando Mendes da Silva, do escritório da Fundação Getulio Vargas em Porto Alegre e responsável pelo levantamento.


domingo, 9 de fevereiro de 2014

O PREÇO DA CASA PRÓPRIA


ZERO HORA 09 de fevereiro de 2014 | N° 17699


SOB O RISCO DO JURO

Financiamentos imobiliários, que costumam ser contratados até por quem tem disciplina no orçamento, podem esconder custos adicionais


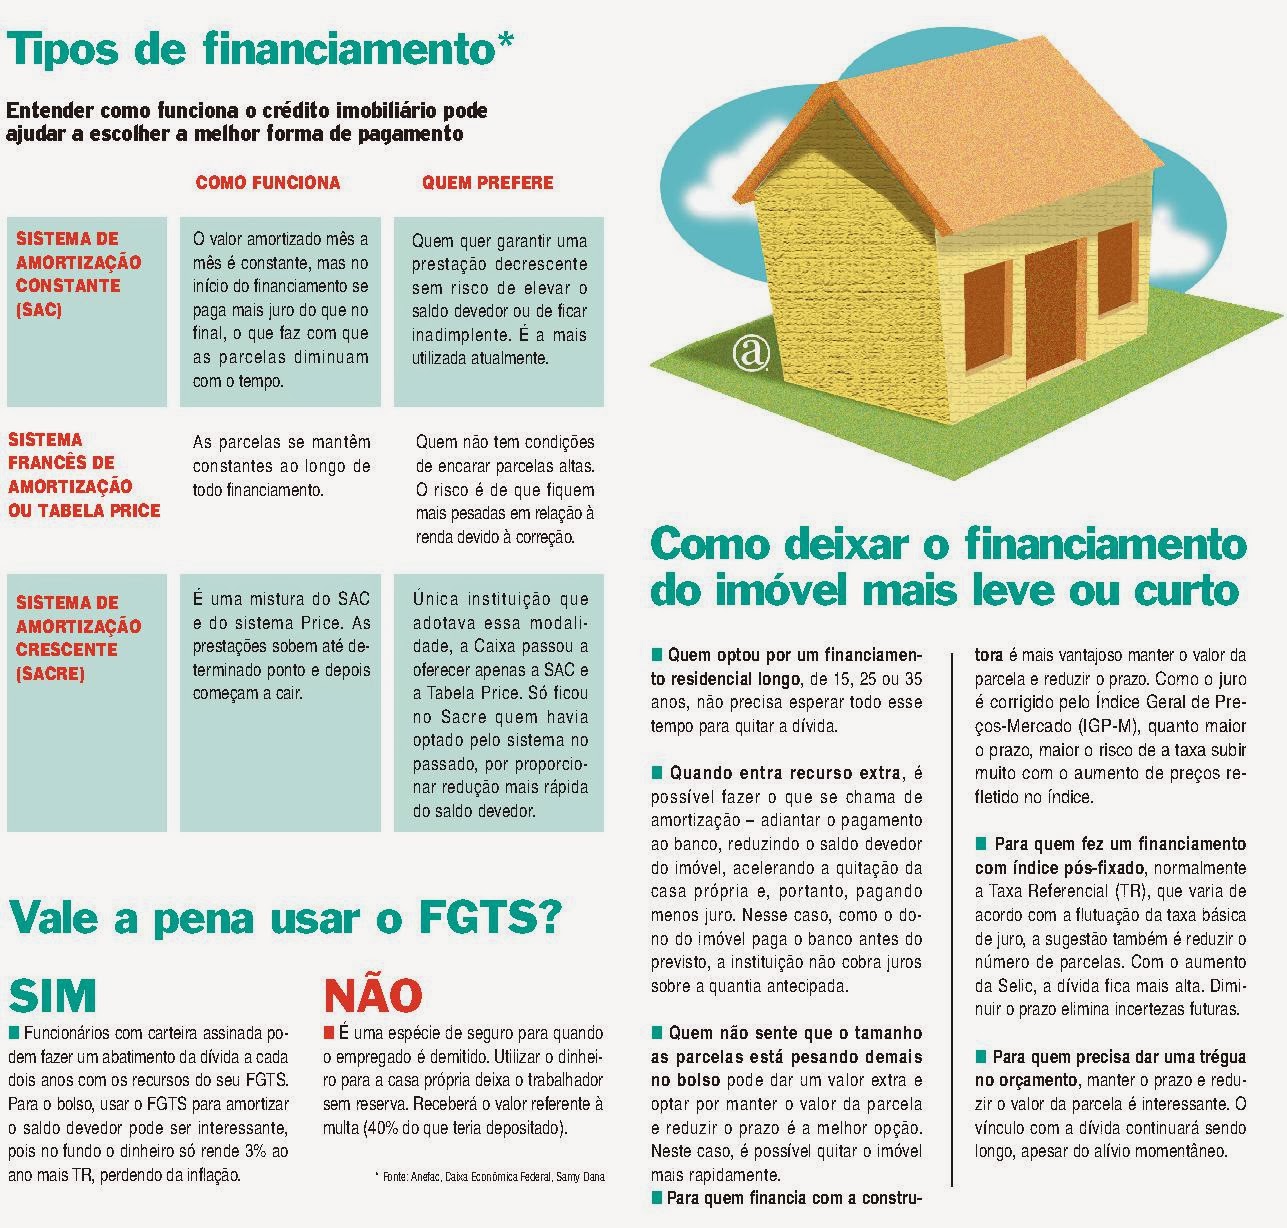
Filhos estão saindo cada vez mais tarde da casa dos pais, é verdade. Passada essa etapa, é preciso enfrentar a vida de inquilino ou começar a fazer as contas e obter crédito imobiliário para comprar a própria residência.

Parcelar a compra de um imóvel tem sido a opção de cada vez mais pessoas. Os financiamentos imobiliários no Brasil bateram recorde em 2013 e somaram R$ 109,2 bilhões, crescimento de 32% em relação a 2012. A expectativa é de crescimento robusto também em 2014, de cerca de 15%, divulgou a Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip).

O avanço expressivo, segundo especialistas, é um reflexo do mercado de trabalho aquecido. Com mais gente empregada e aumento de renda da população, mais pessoas buscam realizar o sonho da casa própria. Outro fator que pode ter impulsionado o crédito imobiliário foi a decisão do Conselho Monetário Nacional (CMN) que no ano passado elevou o teto de financiamento imobiliário com recursos do Fundo de Garantia do Tempo de Serviço (FGTS) de R$ 500 mil para R$ 650 mil ou R$ 750 mil – dependendo da região.

– Para fazer a melhor escolha, é preciso entender algumas questões que irão influenciar diretamente na composição do valor das parcelas, como taxa de juro e o sistema de amortização, que é como o cliente paga a quantia que de fato pegou emprestado com o banco – explica Samy Dana, professor de finanças da Fundação Getulio Vargas (FGV) e autor do livro 10x sem Juros, Saiba Como Se Proteger das Armadilhas do Crediário.

Na prática, as taxas de juro cobradas pelas principais instituições financeiras variam de 9% a 12% ao ano. Mas há opções mais baratas, em torno de 4,5%, que correspondem a programas habitacionais subsidiados pelo governo, como o Minha Casa Minha Vida.

Atenção aos custos adicionais

O valor que o cliente pega emprestado no banco e o juro que paga por ele não são os únicos custos. O Banco Central obriga todas as instituições financeiras a informar o Custo Efetivo Total (CET), que corresponde a todos os encargos e as despesas incidentes nas operações de crédito.

– Sobre o financiamento, incide uma série de custos adicionais, como taxas administrativas e seguros, que podem dar um peso extra no bolso. Somente com esses custos em mãos é possível fazer uma comparação consciente. Muitas vezes, o banco que tem a menor taxa pode ter uma prestação mais cara por conta dos custos inclusos, como seguros, avaliação do imóvel e serviços administrativos – diz Miguel Oliveira, diretor executivo de Estudos Financeiros da Associação Nacional de Executivos de Finanças, Administração e Contabilidade (Anefac).

Especialistas recomendam não comprometer mais de 25% da renda mensal com a prestação do imóvel. Mas se um dinheiro extra aparecer, abater parte do financiamento e diminuir o tamanho ou o número de parcelas é uma boa alternativa.

– Os juros que os bancos cobram pelo financiamento, em geral, são maiores do que aqueles que as instituições financeiras remuneram na poupança ou em títulos – afirma Samy Dana, da FGV.


RENEGOCIAR DÍVIDAS E LIMPAR O NOME


ZERO HORA 09 de fevereiro de 2014 | N° 17699


SOB O RISCO DO JURO


Com faturas de dois cartões de crédito atrasadas, seis parcelas do empréstimo pessoal em aberto e algumas contas de lojas não pagas, Israel Castro dos Santos, de Cachoeira do Sul e morador em Porto Alegre, sabe o estrago que o juro pode fazer. Seis meses sem emprego foram o suficiente para desandar o orçamento. A dívida, que inicialmente somava pouco mais de R$ 800, praticamente dobrou.

Sair da inadimplência no Brasil é tarefa ingrata. O juro do cartão de crédito, por exemplo, é o mais alto da América Latina. Ao usar o chamado rotativo, quando não se paga toda a fatura, o usuário é obrigado a desembolsar em média 280% ao ano. E há taxas maiores. Na Argentina não chega a 36%. Apesar de menor, o juro do empréstimo pessoal também não é baixo quando comparado a países como os Estados Unidos.

Com um novo emprego, Israel tem a ajuda da namorada, Sandra Regina Moraes, para sair da situação. Ela pretende renegociar a dívida até chegar a um valor justo.

– Tu compra uma calça e acaba pagando duas, três. Acho esse juro abusivo – critica.

Organizada com as próprias despesas, Sandra conta que é complicado comprar tudo à vista quando as contas são apertadas.

– Pobre não precisa pagar juro alto. Tem de pesquisar, procurar uma boa oferta. Às vezes, os vendedores dizem que o juro é zero, mas na verdade não é – reflete.

Mesmo sabendo que o juro no cartão de crédito é mais alto do que o do empréstimo pessoal, Israel pretende dar atenção igual às duas dívidas em vez de privilegiar a taxa mais salgada. O objetivo é tirar o nome do cadastro de maus pagadores o mais rápido possível.

PAGAR À VISTA E USAR O JURO A SEU FAVOR


ZERO HORA 09 de fevereiro de 2014 | N° 17699


SOB O RISCO DO JURO


Se tem coisa que o advogado tributarista Bruno Ely, 28 anos, detesta é comprar a prazo. A fama de só levar produtos à vista já é conhecida entre amigos e familiares. A “mania”, como ele mesmo define o hábito de não comprar nada parcelado, vem desde a infância, relata.

Longe de ser mão fechada como o Tio Patinhas, personagem dos quadrinhos conhecido por evitar gastar um só centavo, Ely explica que o costume acabou se transformando em aliado. Ele atua como profissional liberal.

– Trabalho por conta, não tenho certeza da minha renda futura. Então, ajuda muito. Evito comprometer ganhos que eu ainda não tive com parcelamentos. E, de quebra, ainda me livro do juro – afirma.

A regra vale para quase tudo. Nada de comprar roupas a prazo. Embarcar para as férias, então, só depois de quitar as contas.

– Uma vez, durante o verão, surgiu uma viagem de última hora com amigos para o Nordeste e acabei parcelando. Foi muito divertido, mas, no inverno seguinte, eu ainda estava pagando. O bronzeado já tinha ido embora há tempos, mas a conta ainda estava lá. Prometi que nunca mais faria isso – conta.

O hábito foi posto à prova recentemente quando Ely precisou mobiliar o apartamento novo, o que significava gastar uma quantia maior. Mesmo assim, passou longe do cartão e de prestações.

Esperou meio ano para fazer a mudança, até conseguir juntar dinheiro e comprar móveis à vista.

A exceção, explica o advogado, foi na compra do imóvel:

– Economizei bastante para dar uma entrada maior. Mas consegui um crédito imobiliário com juro bem baixo. Então, resolvi dar uma entrada menor e investi o restante. Usei o juro a meu favor.